借92万6年未还家里多套房不愿抵债 断供代价惨重。2026年8月,苏州的周先生收到了法院的传票。他的房子被查封了,银行卡被冻结了,而银行还在追着他要98万。
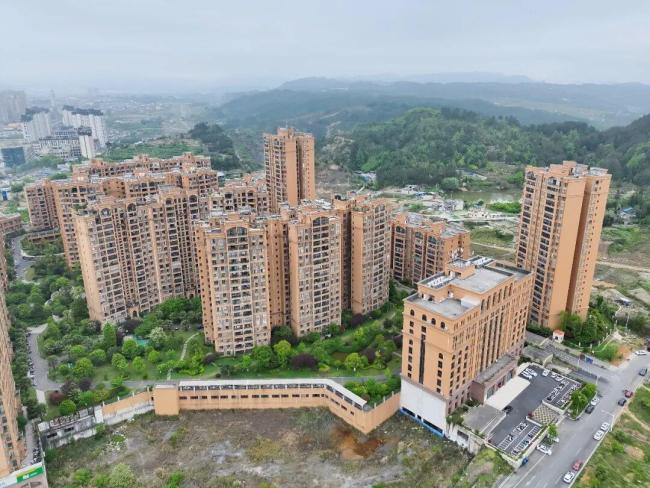
六年前,他花了310万买下一套房,首付93万,贷款217万。为了这套房子,他又砸了38万装修。那时候房价还在涨,每个人都告诉他:买房是最好的投资。
然而泡沫碎得很快。断供18个月后,他的房子被法拍,起拍价只有110万——这个价格连他当年首付的一半都不到。六年多来他已经还了76万的月供,其中只有17万是本金,剩下59万全是利息。房子没了,首付没了,装修款没了,到头来他还倒欠银行98万。从头到尾,他的损失接近305万。
很多人以为断供就是“大不了房子不要了”。但现实远比这残酷得多。房子被拿走只是冰山一角,更可怕的东西正像病毒一样蔓延到生活的每个角落——账户、出行、工作,甚至孩子的未来。
周先生的情况就是这样。110万的拍卖款全部给了银行,但他还欠着217万贷款的大头。再加上诉讼费、律师费、罚息,最后倒欠98万。这笔钱不会因为你没钱就凭空消失。银行会拿着法院的判决书一直追着你要。
现在的法院查控系统已经全面升级,一键就能查遍你名下的所有资产——银行卡、微信钱包、支付宝、公积金、养老金,甚至别人欠你的钱,都能被依法追缴。一分钱都藏不住。
一旦法院判决下来,最先感受到的变化就是钱“动不了”了。所有银行账户会被一键冻结,微信里哪怕只剩几块钱也会被划走。甚至连养老金和公积金也不再是“保险箱”。多地高院已明确,在预留被执行人及其所扶养家属必需的生活费用后,法院可以依法冻结并扣划住房公积金账户余额和退休养老金。虽然法律留了一条底线——必须给你留基本生活费,但你的生活还是会彻底“卡死”。没法转账、扫码支付、给手机充值,连坐公交都得想办法换现金。
被列入失信被执行人名单后,出行受限。不能坐飞机、高铁一等座、列车软卧,跨省出差、异地探亲变得异常困难。职业发展也被堵。失信信息会推送至金融、国企、公务员招录资格审查系统,被依法列为失信联合惩戒对象的人员不得报考公务员,担任公司法定代表人、董事、监事也会受到限制。
最扎心的是孩子那一边。根据规定,失信被执行人的子女不得就读高收费私立学校。受限制的学校包括民办国际化学校、双语学校、收费高于当地公办学校三倍以上的民办学校,以及各类国际课程项目。公立学校和普通民办学校确实不受影响,但对那些本来想让孩子接受更好教育的家庭来说,这扇门已经关上了。在现实中,部分学校在入学审核时可能会参考家长信用状况,有的孩子成绩合格却因为父母被列为失信被执行人而被拒之门外。
这个“黑名单”一挂就是五年。信用修复需要五年时间,但这五年里租房、办手机套餐、入职新公司可能都要查征信。失去的不仅是机会,还有阶层流动的希望。
最关键的时间窗口是在断供之前。如果你预感自己快要断供了,第一时间主动联系银行,拿出失业证明、收入下降证明,诚恳地说明情况。银行宁愿让你少还一点、晚还一点,也不愿意收一套烂尾楼去拍卖。你可以申请展期、延期还款、降低月供金额。
如果你已经断供了,法院还没有判决,也还来得及。这时候可以向法院申请调解,请求减免罚息和诉讼费。态度诚恳,拿出还款计划,法院和银行都愿意促成和解。
但千万不要拖到法院判决之后。一旦判决下来,一切就按程序走了。你的资产会被冻结,名字会被列入失信名单,孩子读不了心仪的学校,协商窗口就彻底关闭了。你只能被动接受一切后果。
买房这件事,这些年被赋予了太多超越居住的意义。有人说它是阶层的门票,有人说它是财富的锚点。但说到底,它还是一场需要量力而行的生意。断供的代价,从你的账户蔓延到孩子的录取通知书,从你的出行自由波及到整个家庭的未来。别让一次错误的决定,毁掉两代人的路。
久联优配提示:文章来自网络,不代表本站观点。
沪深京行情 实时轮播
热点资讯
推荐资讯